
A condução da política fiscal é um tema recorrente no Brasil e, nas últimas semanas, o noticiário tem sido marcado por discussões sobre o tamanho do ajuste necessário para corrigir a trajetória da dívida pública. O fato é que não é possível definir um valor único para o resultado primário¹ capaz de estabilizar a razão dívida/PIB sem estabelecer hipóteses para as demais variáveis econômicas.
Como discutimos em um VOTW anterior, “R-G: Dívida pública, crescimento econômico e juros”, a dinâmica da razão dívida/PIB, uma das principais métricas de solvência de um país, pode ser resumida a três componentes: a taxa de juros que remunera a dívida (r), o crescimento da economia (g) e o resultado primário. A elevação dos juros e do estoque de dívida pressiona o custo do serviço da dívida², enquanto o crescimento econômico atua como contrapeso, por meio do denominador dessa relação. Como os juros e o crescimento não estão sob pleno controle do governo, o esforço fiscal tende a recair sobre o resultado primário.
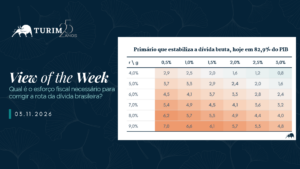
A tabela desta semana mostra como o resultado primário necessário para estabilizar a dívida varia conforme diferentes valores de r e g, considerando a dívida bruta de 82,9% do PIB, segundo a metodologia do Banco Central. O quadro é preocupante: com os níveis atuais de juros reais e as expectativas de crescimento para os próximos anos, o superávit necessário ficaria entre 3% e 5% do PIB, muito acima do resultado atual (déficit em torno de 0,5% do PIB) e das metas previstas no arcabouço fiscal, que estabelecem uma elevação gradual do superávit de 0,5% em 2027 para 1,5% em 2030.
Fica claro que qualquer tentativa razoável de estabilizar a dívida pública passa não apenas por um ajuste significativo das contas públicas, mas também por um ganho substancial de credibilidade, suficiente para viabilizar a redução dos juros que remuneram essa dívida.
¹ Diferença entre as receitas e as despesas do governo, excluídos os pagamentos de juros.
² Custo associado aos pagamentos da dívida, como juros e amortizações.